数字货币资产定义:企业怎么认定、怎么入账、怎么披露
数字货币资产定义是当下企业财务绕不开的核心问题。比特币、以太坊、各类稳定币,形态各异,背后对应的会计处理完全不同。对做报表的财务人来讲,搞不清楚它在准则里到底算什么科目、该怎么入账、怎么披露,审计那边根本过不去。
资产认定有两个硬门槛:企业能否控制该数字货币,以及它是否预期带来经济利益。稳定币锚定法币数字货币资产定义:企业怎么认定、怎么入账、怎么披露,经济利益相对清晰数字货币资产定义,估值也稳定;比特币价格剧烈波动,"预期带来经济利益"就很难论证。能不能过这一关,直接决定它能不能进资产负债表。
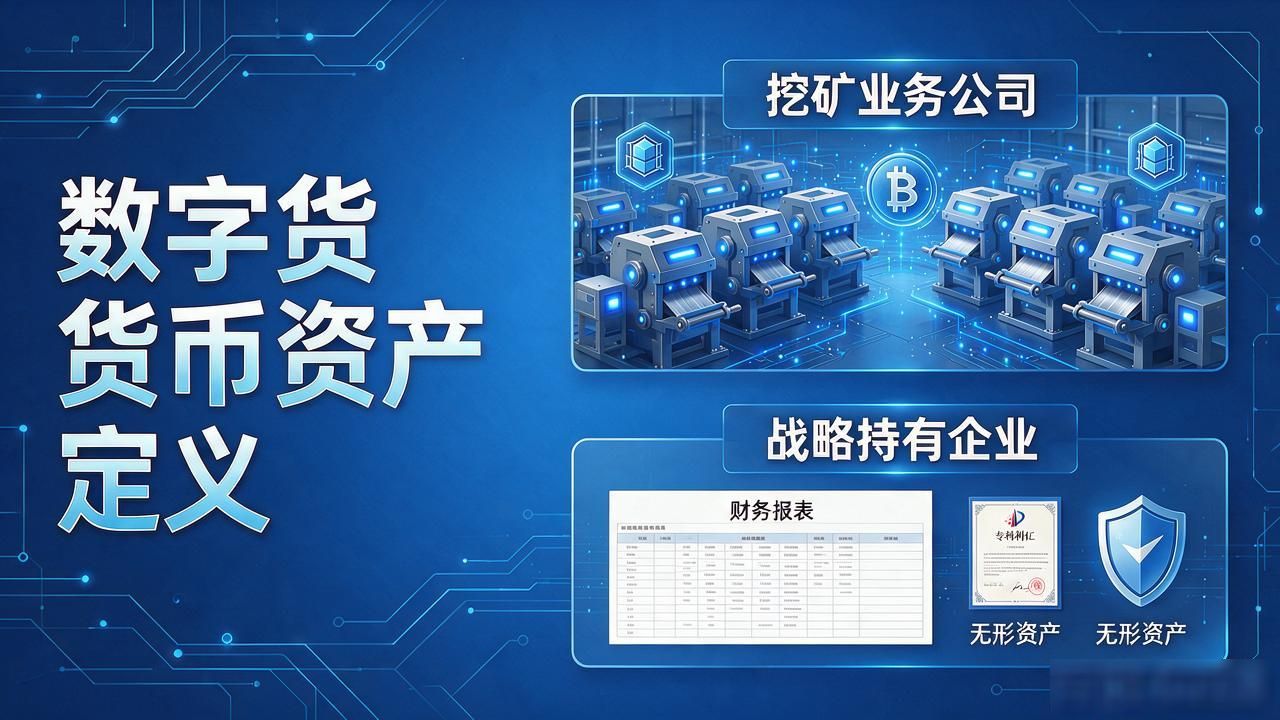
实务中,多数企业把数字货币归入无形资产或存货,取决于持有目的。做挖矿业务的公司,数字货币更接近存货,卖出去就确认收入;纯粹战略持有的,倾向记无形资产,按成本摊销。但不同国家、不同审计机构的口径差异很大,同一笔资产在不同报表里可能贴完全不同的标签。
2025年以来,多家上市公司把比特币写进资产负债表,审计师围绕估值和减值展开了激烈争论。用公允价值还是成本计量?跌价准备按什么频率提?这些问题在现行准则里尚无统一答案,企业只能挑最贴近的科目处理,把相关风险在附注里写够。
标签: 数字货币资产定义
版权声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。